Assurance location de voiture à Madère expliquée : couverture totale, partielle et caution
L’assurance est la partie de la location de voiture que la plupart des gens survolent au moment de la réservation — et dont ils se souviennent précisément au moment où le mur de pierre dans un virage de montagne se révèle un peu plus proche que prévu. Ce n’est pas forcément compliqué — mais à Madère, il faut la lire un peu différemment que sur une autoroute plate du continent. Une fois que vous avez compris les trois niveaux de couverture habituellement proposés, ce que signifie vraiment la « franchise », et le petit nombre de situations où la responsabilité reste au conducteur quel que soit le niveau choisi, le reste de la décision prend environ deux minutes.
Les trois niveaux de couverture que vous rencontrerez
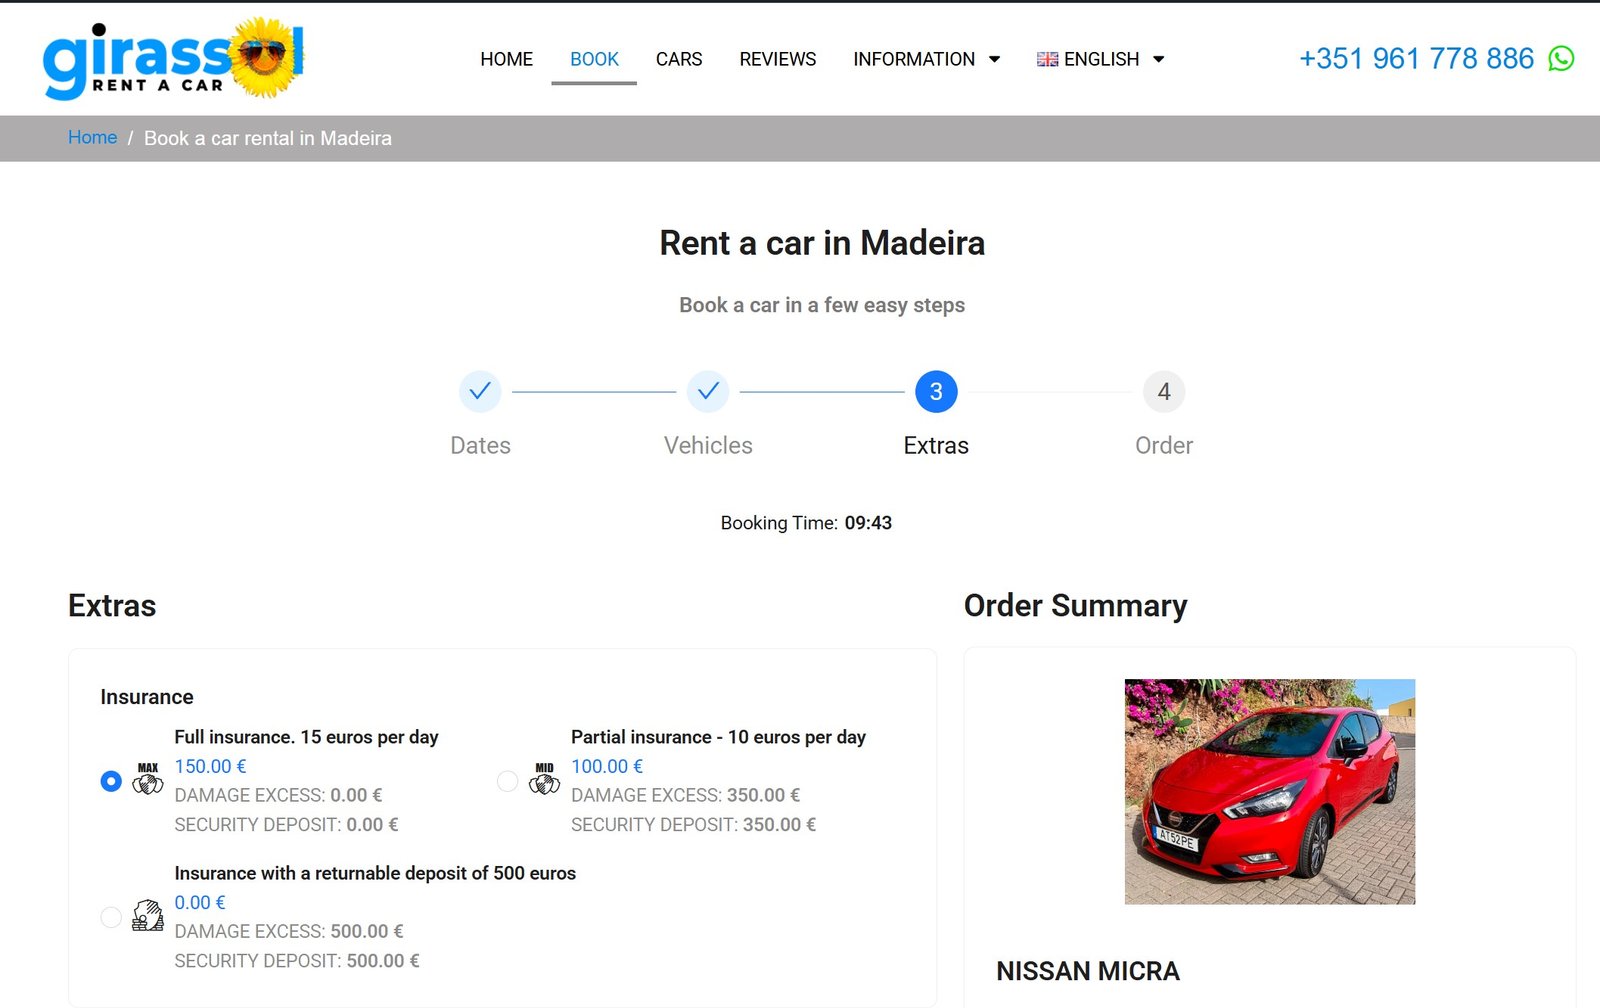
La plupart des sociétés de location à Madère, y compris Girassol.Rent, proposent une version de la même structure à trois niveaux. Les noms diffèrent d’un opérateur à l’autre, mais la logique sur l’île est la même.
| Niveau de couverture | Comment ça fonctionne | Coût journalier typique chez Girassol.Rent |
|---|---|---|
| Couverture totale | Supprime votre responsabilité pour la carrosserie, les vitres, les pneus et le soubassement | 15 €/jour |
| Couverture partielle (basique) | Réduit votre responsabilité pour la plupart des dommages, mais exclut certaines parties du véhicule | 10 €/jour + caution remboursable de 350 € |
| Caution uniquement (sans prime journalière) | Pas de frais d’assurance ; une caution remboursable est retenue à la place | 0 €/jour + caution de 500 € |
Chez Girassol.Rent, la couverture totale coûte 15 € par jour, est choisie par environ 95 % de nos clients et couvre la carrosserie, les vitres, les pneus et le soubassement.
La couverture partielle coûte 10 € par jour plus une caution remboursable de 350 € et exclut spécifiquement les roues et les vitres : si un trottoir ou une pierre endommage un pneu, une jante ou le pare-brise, ce coût reste en dehors de la police.
La troisième option — une caution remboursable de 500 € sans prime d’assurance journalière — convient aux conducteurs qui ont confiance en leur expérience et préfèrent ne pas payer de prime chaque jour. Avec cette option, votre responsabilité maximale pour tout type de dommage est plafonnée à 500 € et est intégralement restituée si le véhicule revient dans le même état qu’à la prise en charge.
Ce que signifie réellement la « franchise »
La franchise (parfois indiquée comme « deductible » dans les polices rédigées pour d’autres marchés) est le montant que vous payez vous-même lorsque le véhicule est endommagé, avant que toute couverture d’assurance ne s’applique. Ce n’est ni une amende ni une pénalité : c’est simplement la limite entre « l’assureur paie » et « vous payez ».
Un tarif journalier qui paraît bas avec une franchise élevée et une longue liste d’exclusions peut finalement coûter nettement plus cher qu’un tarif un peu plus élevé avec une couverture plus complète, si quelque chose tourne mal. C’est le point le plus utile à vérifier en comparant deux devis : le tarif journalier indique ce que coûte la location si rien ne se passe, tandis que la franchise et la liste d’exclusions indiquent ce que cela coûtera si quelque chose se produit.
Ce que la couverture basique laisse généralement de côté
Les polices basiques et partielles dans toute l’industrie — pas seulement chez Girassol.Rent — tendent à exclure le même petit ensemble d’éléments, car ce sont précisément les parties d’une voiture les plus souvent endommagées en conduite ordinaire plutôt qu’en collision :
- Pneus et roues — le plus souvent accrochés par les trottoirs, les nids-de-poule et les accotements en gravier.
- Pare-brise et vitres — éclats de pierre, surtout sur les tronçons en gravier et non revêtus.
- Rétroviseurs — facilement heurtés lors de croisements dans les rues étroites ou en passant le long des murs en bord de route.
- Soubassement — le plus souvent raclé sur les entrées escarpées et lors du stationnement sur un sol irrégulier.
Ces exclusions existent parce qu’elles sont réellement la source la plus courante de petites réclamations partout où l’on loue des voitures.
Pourquoi les routes de Madère rendent ces exclusions plus pertinentes que d’habitude
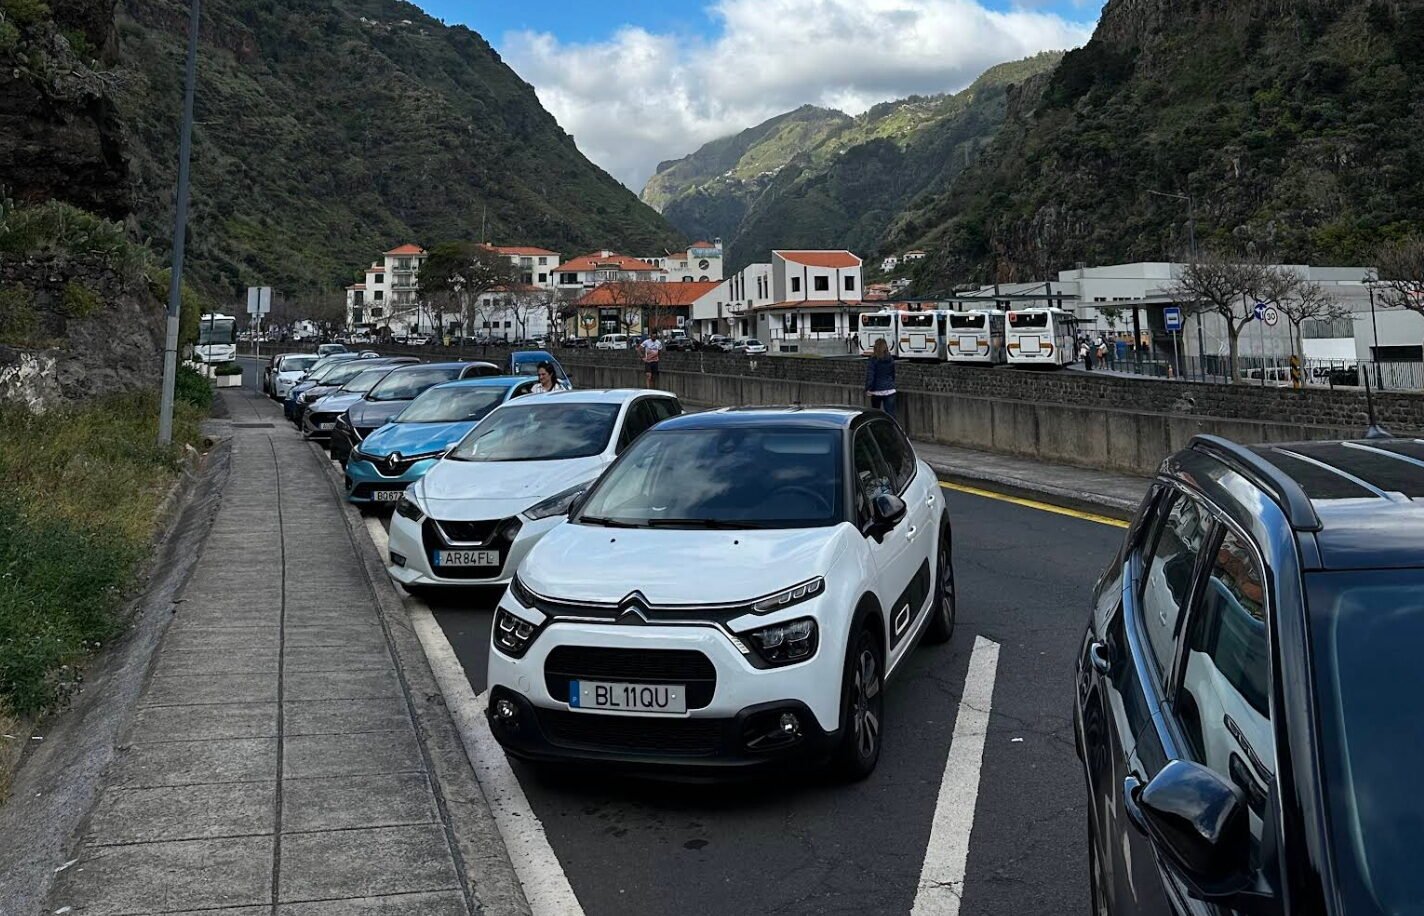
Sur un réseau d’autoroutes plates sur le continent, les exclusions d’une police basique interviennent rarement : accrocher un trottoir à vitesse sur une route droite n’est pas facile. Madère est un environnement différent. Beaucoup de routes de l’île ont été tracées pour une génération plus ancienne et plus petite de voitures, bien avant que les véhicules modernes n’atteignent la largeur moyenne d’aujourd’hui :
- Rues de village étroites avec des murs de pierre, où un rétroviseur ou une jante est réellement menacé lors des croisements.
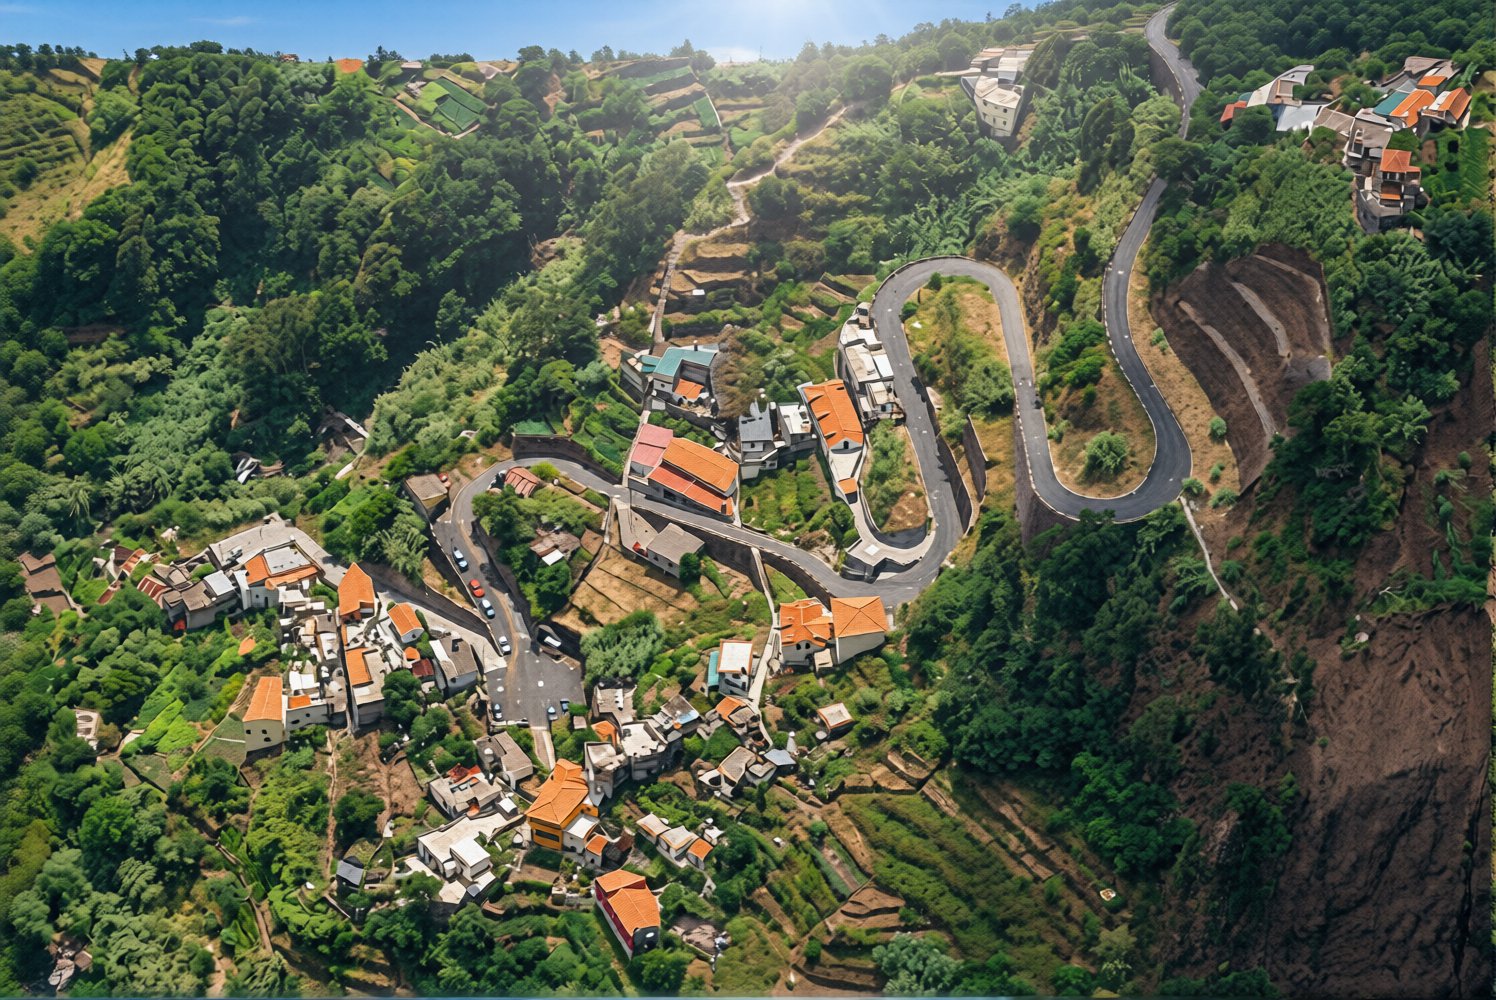
- Épingles à cheveux avec des bordures de pierre basses sur les montées vers les montagnes centrales, où une trajectoire un peu large accroche plus facilement une roue que dans un virage doux.
- Stationnements non revêtus et à surface meuble à certains points de vue et départs de sentiers, où le sol lui-même est irrégulier.
- Gravillons meubles sur certaines des anciennes routes régionales (ER) — la source la plus probable d’un petit éclat sur le pare-brise.
Rien de tout cela ne rend la conduite à Madère risquée au point de vous en dissuader : des milliers de visiteurs y conduisent chaque semaine sans incident. Cela signifie seulement que les exclusions spécifiques d’une police basique — roues, vitres, rétroviseurs — se présentent ici plus souvent que lors d’une location typique sur le continent, et qu’il vaut mieux le savoir avant de choisir un niveau de couverture plutôt qu’après.
Pour les conditions générales de la route et la façon de les gérer, consultez notre page Conduire à Madère : conseils essentiels de sécurité.
Couverture totale : ce qu’elle vous enlève des épaules
La couverture totale chez Girassol.Rent (15 € par jour) comble les lacunes décrites ci-dessus : carrosserie, vitres, pneus et soubassement sont inclus, et comme la couverture est complète, il n’y a pas d’inspection à la prise en charge ni au retour — le véhicule est simplement remis et repris.
C’est un véritable filet de sécurité large, et c’est pourquoi environ 95 % de nos clients le choisissent. Mais « totale » ne signifie pas « tout », et les situations de la section suivante ne sont pas des lacunes qu’une prime plus élevée fermerait. Elles se situent en dehors de la logique d’assurance, car elles dépendent de ce que fait le conducteur plutôt que de ce qui arrive au véhicule.
Ce qu’aucun niveau de couverture n’élimine : les exclusions qui s’appliquent toujours
Le contrat de location contient une clause interdisant de conduire hors des routes revêtues — et par revêtues nous entendons l’asphalte ou le béton. À Madère, ce n’est pas un détail technique : beaucoup d’endroits où les visiteurs ralentissent ou se garent naturellement ne sont pas du tout destinés au stationnement — la surface y est de la terre, avec des pierres meubles et des caniveaux ouverts. C’est là que naissent les dommages aux roues, aux bas de caisse et au soubassement.
Tous les niveaux de couverture vendus à Madère — le nôtre et celui de tout autre opérateur — laissent les mêmes six situations à la charge du conducteur. Lisez-les une fois et elles sont faciles à vivre. Passez-les, et elles deviennent la raison la plus courante pour laquelle la facture de location dépasse le budget des vacances.
1. Conduire et stationner hors d’une route revêtue
Le contrat de location interdit de conduire le véhicule hors des routes publiques. En pratique, cela signifie que le véhicule reste sur une route à surface dure — asphalte ou béton — et que rien d’autre ne compte comme route revêtue.
Les dommages subis pendant que le véhicule est hors d’une route revêtue restent à la charge du locataire même avec une couverture totale. Il y a plus à ce sujet dans la section stationnement ci-dessous : c’est l’exclusion dans laquelle les visiteurs tombent par accident plus souvent que toute autre.
2. Dommages à l’intérieur
Les dommages à l’intérieur sont exclus à tous les niveaux de couverture, y compris la couverture totale. Sièges, sellerie, garnitures, tableau de bord, panneaux de portes et revêtement du coffre ne sont pas couverts s’ils sont tachés, déchirés, brûlés ou trempés — et cela s’applique aussi bien à un accident qu’à une semaine ordinaire de journées de plage. Combinaisons et serviettes mouillées, boissons renversées, crème solaire sur les sièges, sable travaillé dans le tapis du coffre et cigarettes tombent tous dans la même catégorie. Fumer n’est pas autorisé dans nos véhicules.
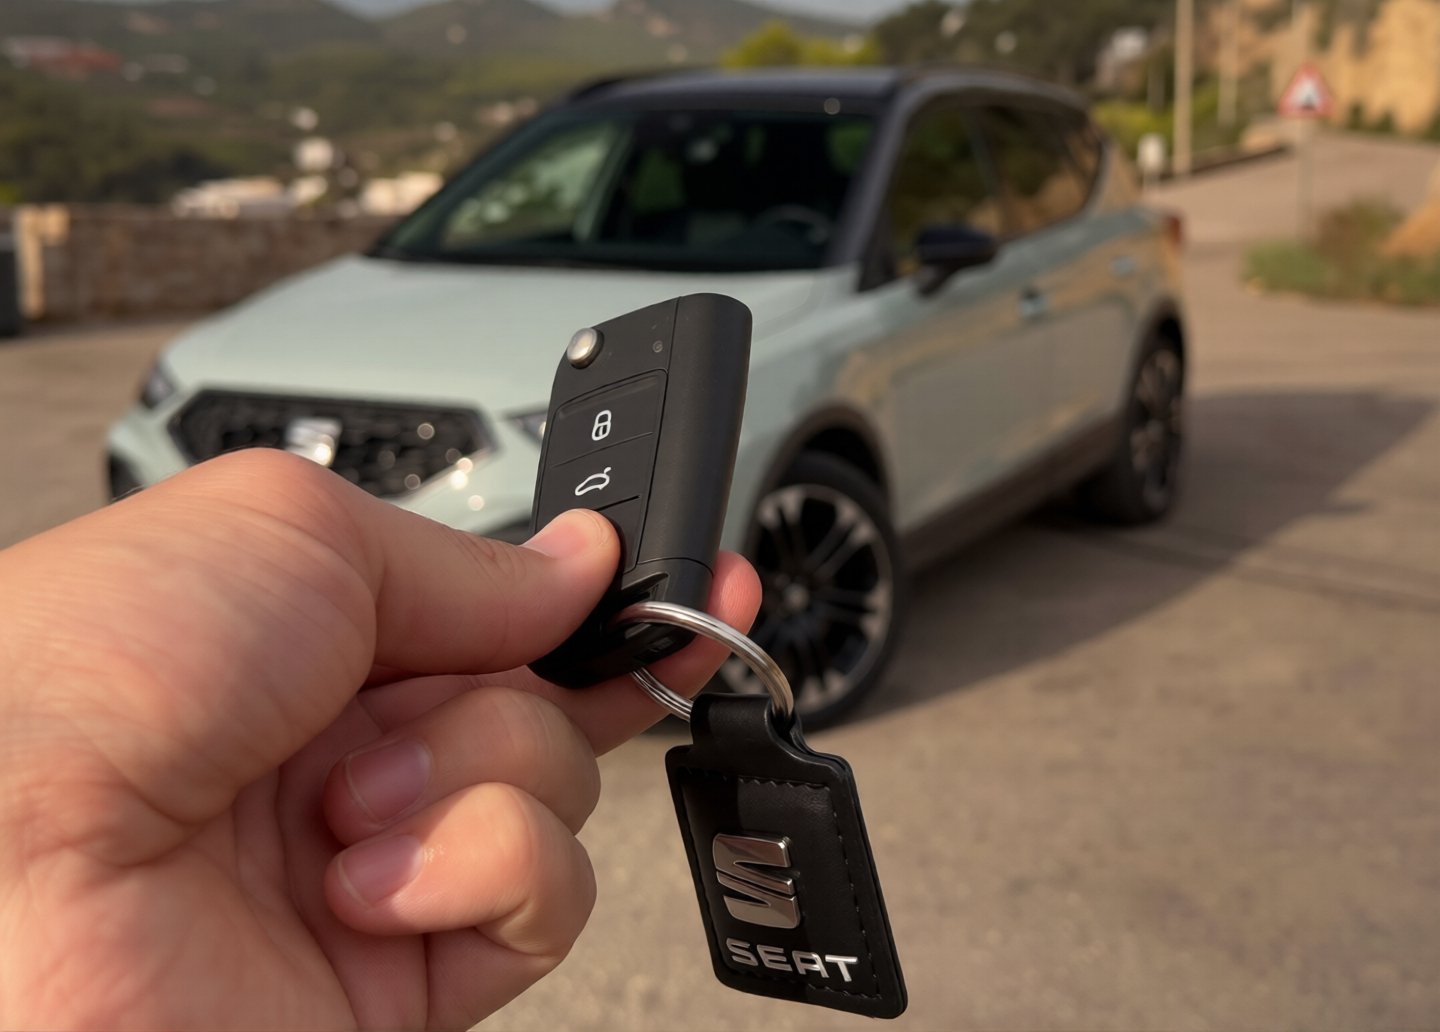
3. Clés perdues ou endommagées
Les clés perdues sont exclues de la couverture — et il en va de même pour le vol du véhicule résultant de la perte des clés, ce qui représente une somme nettement plus importante. Une clé de voiture moderne n’est pas un morceau de métal : elle porte une puce d’immobilisateur qui doit être programmée pour le véhicule individuel. Le remplacement coûte donc en conséquence, et le prix dépend du modèle : pour la Mazda 2 hybride de notre flotte, il peut atteindre environ 900 €.
C’est l’une des rares erreurs à Madère qu’un niveau de couverture plus élevé n’absorbe pas. Une clé laissée dans un sac de plage, tombée sur un sentier de levada ou trempée par une boisson renversée devient un coût direct pour le locataire.
4. Le mauvais carburant
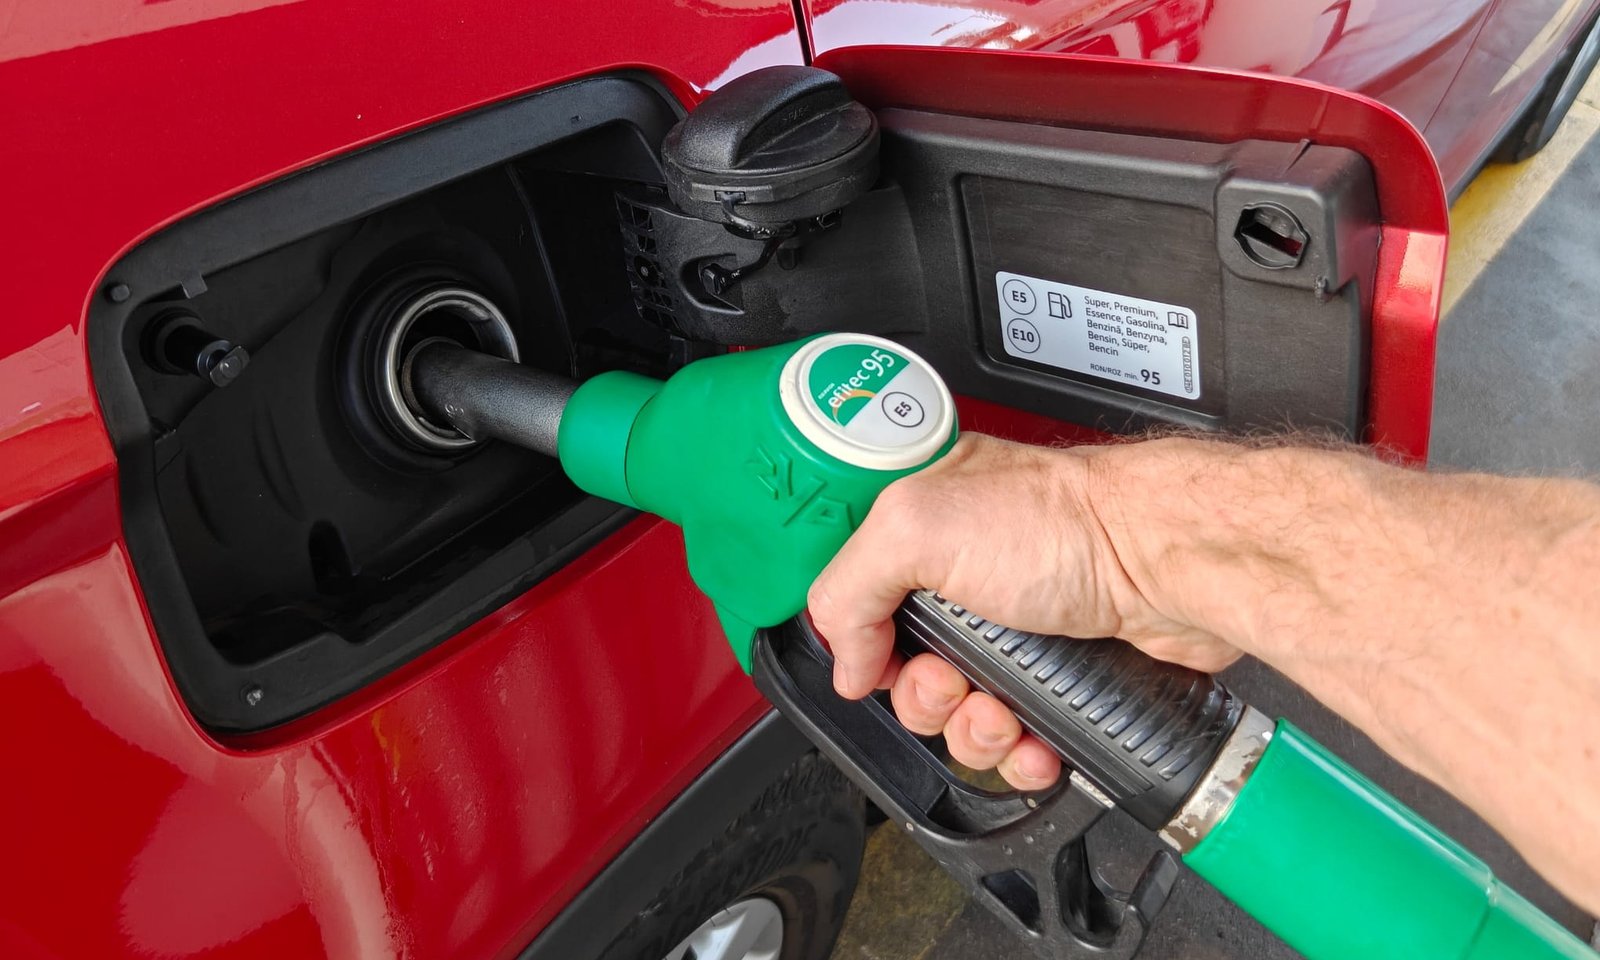
Aucun niveau de couverture ne supprime la responsabilité pour un ravitaillement avec le mauvais carburant. Il convient d’être absolument précis ici : toute la flotte Girassol.Rent fonctionne à l’essence — 95 octane, 98 acceptable, et le diesel ne doit jamais être mis dans aucun de nos véhicules.
Un mauvais ravitaillement compte comme un coût direct pour le locataire, et pas seulement lorsqu’un dommage s’ensuit. Les conditions de location prévoient des frais de mauvais ravitaillement — généralement de 150 € à 500 € selon le modèle — couvrant le dépannage, la vidange et le remplacement du carburant ainsi que le contrôle préventif qui suit. En cas de dommages réels, la réparation est payée séparément, aux tarifs de l’atelier.
Si l’erreur a déjà eu lieu, l’ordre des événements est le suivant. Vous vous rendez compte à la pompe que vous avez mis le mauvais carburant, mais n’avez pas encore démarré le moteur : ne le démarrez pas. Appelez le responsable de la société au numéro indiqué dans le contrat et suivez ses instructions. Si le moteur a déjà été démarré, le véhicule ne doit plus être conduit, même s’il semble fonctionner normalement : coupez le moteur et signalez immédiatement l’incident au responsable de la société. C’est ainsi que vous évitez une facture nettement plus élevée.
5. Négligence, usage interdit et quitter Madère
Les dommages causés par une utilisation impropre ou négligente du véhicule ne sont couverts à aucun niveau d’assurance, pas plus que les dommages causés délibérément. Il en va de même pour la conduite sous l’influence de l’alcool ou de drogues, et pour une conduite sportive ou agressive. Conduire hors des routes publiques relève de ce point ainsi que de la règle de la route revêtue ci-dessus.
Deux conditions valent la peine d’être connues avant de partir plutôt qu’après :
- Le véhicule ne peut pas quitter l’île de Madère. Pas de traversées vers le continent et pas de ferries vers une autre île, aussi courte que soit la route.
- Tout incident doit être signalé, aussi mineur qu’il paraisse. En cas d’accident ou de panne, la société de location doit être informée immédiatement, et la police au 112 doit être appelée afin d’obtenir un rapport officiel. Si cela n’est pas fait, la couverture peut être invalidée entièrement et la pleine responsabilité du véhicule reste au conducteur.
6. Amendes, effets personnels et dépannage
Les amendes de stationnement, de vitesse et autres infractions au code de la route restent à la charge du conducteur quel que soit le niveau de couverture — de même que les coûts liés à l’intervention de la police pour récupérer un véhicule non restitué. Les effets personnels laissés dans le véhicule ne sont pas couverts : le vol d’objets dans le véhicule sort de la police. Les frais de dépannage lorsque le véhicule est en panne sèche ne sont pas inclus dans le prix de la location. Leur montant dépend de l’endroit où le véhicule s’arrête. S’il tombe en panne sèche sur une autoroute, il doit être récupéré hors de l’autoroute et le service routier facture — éventuellement autour de 300 €. Ailleurs, il y a deux options : une dépanneuse, ou une assistance routière, qui peut revenir moins cher (livraison du carburant plus le carburant lui-même).
Stationner à Madère : ce que « revêtu » signifie en pratique
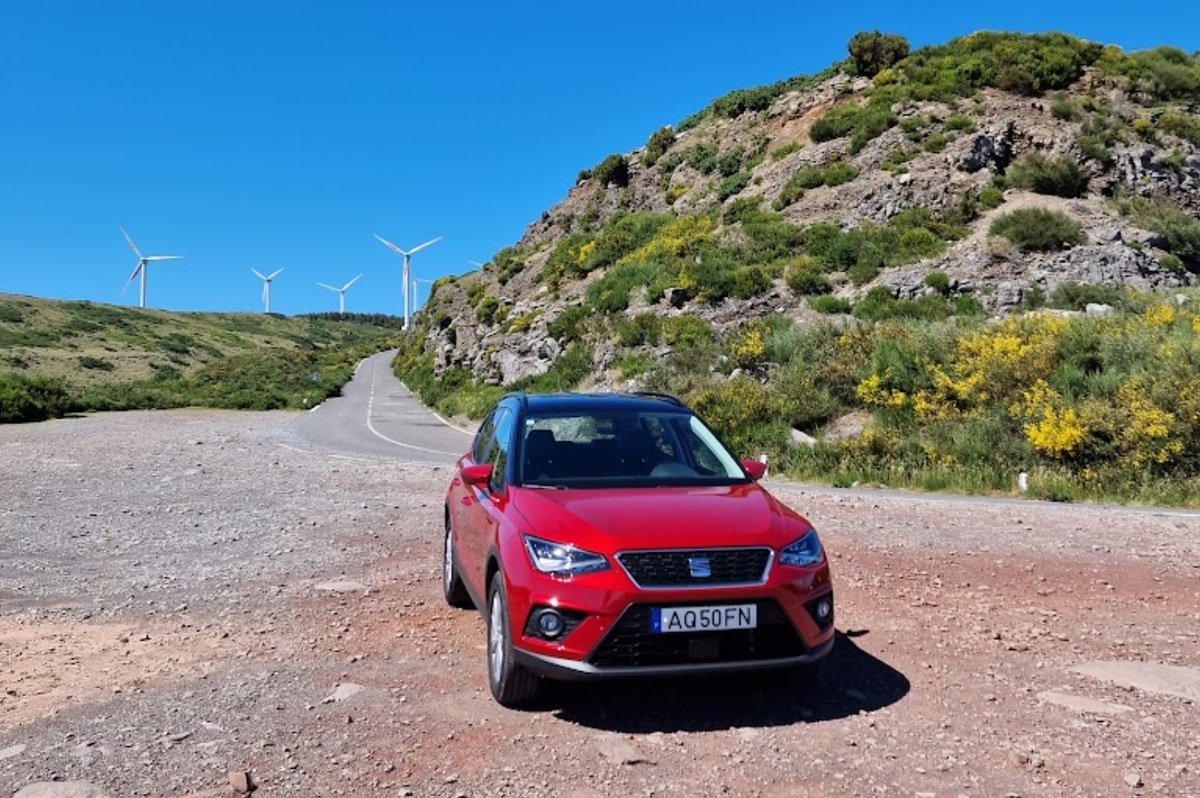
Presque tous les points de vue, départs de sentiers et points de départ de levadas à Madère sont accessibles par une route revêtue. Ce qui compte est autre chose : si les vingt derniers mètres — ceux où le véhicule s’arrête réellement — sont eux aussi revêtus. C’est là que l’île surprend les visiteurs plus souvent que presque partout ailleurs en Europe.
Ce qu’il faut regarder avant de s’engager. Regardez la surface sous les roues, pas la vue. Asphalte et béton conviennent. Gravier, terre tassée, sable, herbe et roche nue ne conviennent pas, et la différence est souvent visible avant même d’entrer dans le parking. Ensuite, surveillez les éléments qui peuvent endommager le véhicule par en dessous : pierres meubles saillant de la surface, gravillons le long des bords, un caniveau ouvert à l’entrée, de basses bordures de pierre. Tenez aussi compte de la pente : une entrée meuble et escarpée est pire qu’une entrée plane, car le véhicule s’y approche lentement mais chargé. Et après la pluie, un sol qui était ferme le matin peut être mou le soir.
Pourquoi la responsabilité incombe au conducteur et non à la police. Une surface irrégulière endommage un véhicule même à pas d’homme, et ce qui souffre, ce sont les parties qui se trouvent le plus bas et qui dépassent le plus : jantes, flancs de pneus, bas de caisse, dessous du pare-chocs avant et soubassement. Comme le véhicule est hors d’une route revêtue, le contrat laisse ce dommage au locataire à tous les niveaux de couverture — l’inverse de ce à quoi la plupart des gens s’attendent, où la couverture totale clôt l’affaire.
Espaces étroits et la porte du voisin. Les parkings à Madère sont souvent réduits au strict minimum, avec très peu d’espace entre les places. Cela apporte son propre type de dommage : lorsque quelqu’un ouvre une porte contre un véhicule garé trop près, le résultat est très souvent une bosse dans le panneau du véhicule voisin — et avec une voiture de location, ce voisin peut être vous. Cela arrive bien plus dans les parkings de supermarchés et du centre-ville que sur les routes de montagne, et c’est exactement le type de dommage de carrosserie que la couverture totale (15 €/jour) et la couverture partielle (10 €/jour plus la caution remboursable de 350 €) prennent en charge. Si vous avez choisi l’option caution uniquement, la réparation est déduite de la caution.
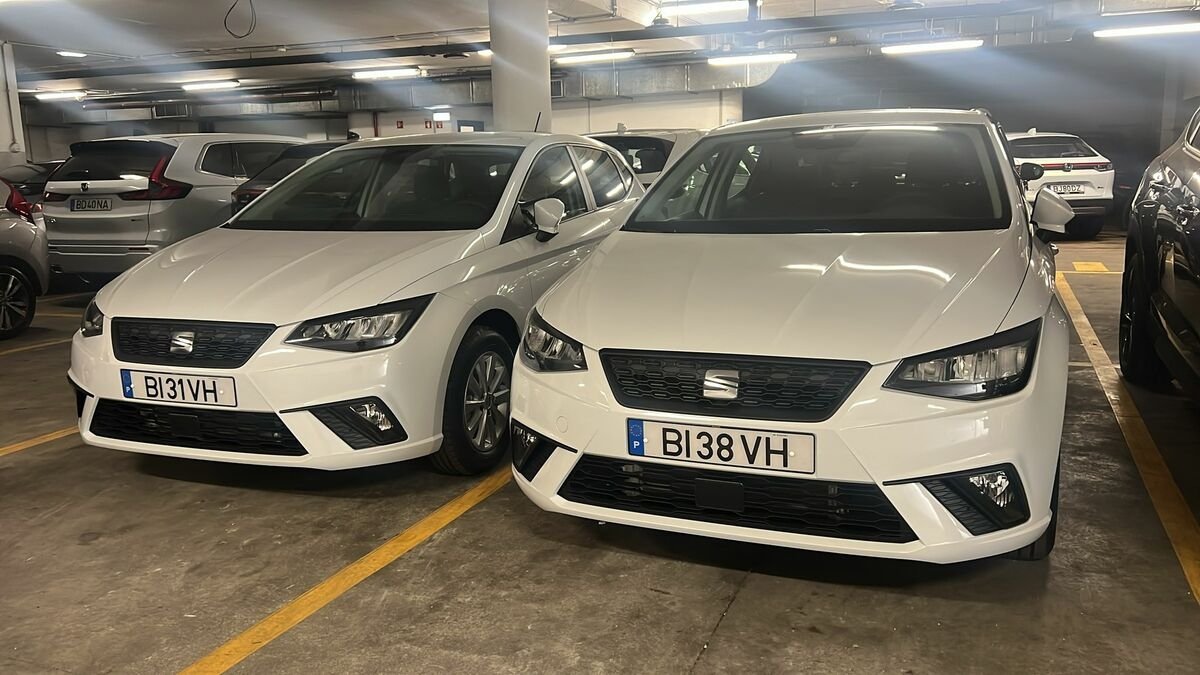
Comment stationner pour ne plus jamais y penser.
- Utilisez le parking officiel là où il en existe un, même s’il coûte une petite somme ou quelques centaines de mètres à pied. Les sentiers de levada et les points de vue ont presque toujours un parking un peu avant le départ du sentier, précisément parce que ce problème est bien connu localement.
- Regardez d’abord le sol, puis décidez, et non l’inverse. S’arrêter pour regarder ne vous coûte rien et prend environ trente secondes — et peut vous faire économiser des centaines d’euros.
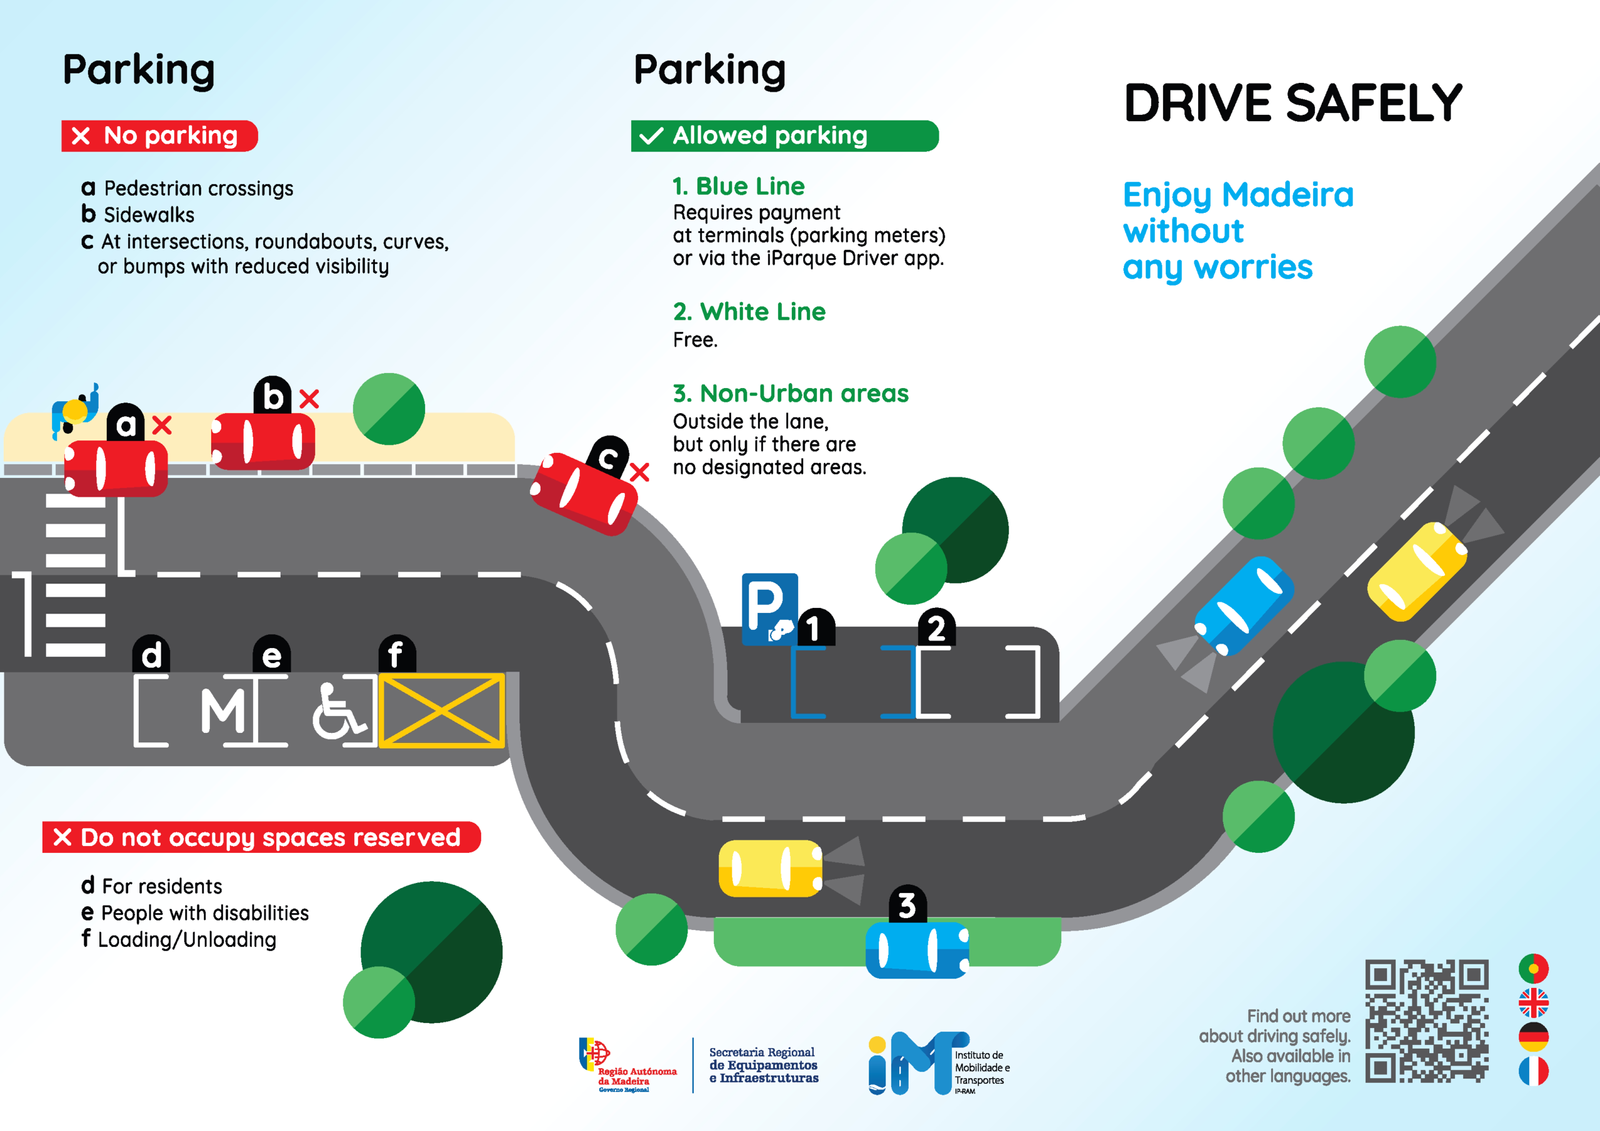
- S’il n’y a pas de parking, arrêtez-vous dans une vraie baie revêtue hors de la voie de circulation, ou faites demi-tour et garez-vous plus loin où la route est plus large. Sur une route de montagne, « à moitié sur l’asphalte, à moitié sur l’accotement » est la pire de toutes les options.
- Choisissez une place pour l’espace à côté. Là où vous le pouvez, prenez une place d’extrémité ou une place avec un mur ou une bordure d’un côté, et évitez de vous coincer entre deux voitures avec une largeur de main de chaque côté.
- Surveillez le bord de la route. Dans les épingles à cheveux et les rues de village étroites, la surface se termine par une bordure de pierre surélevée : l’accrocher est facile, et cela signifie une jante endommagée, un pneu, ou même une rayure le long du bas de caisse.
- Laissez le véhicule sur la route pour le dernier tronçon à pied. Marcher les derniers quelques centaines de mètres depuis l’endroit où vous êtes garé jusqu’au départ du sentier ou au point de vue est généralement la partie la plus agréable de la journée de toute façon — et cela supprime toute la question des dommages et dépenses imprévus.
Assurance franchise tierce : payer maintenant pour récupérer plus tard
À côté de ce que propose la société de location, de plus en plus de visiteurs achètent avant de voyager une police séparée de « remboursement de franchise » auprès d’un assureur indépendant. Elle fonctionne différemment de la couverture de la société elle-même : si quelque chose se produit, vous payez toujours la franchise standard de la société de location (et elle peut toujours être retenue sur votre carte comme caution), puis vous réclamez ce montant auprès de l’assureur tiers.
Le compromis est simple : vous payez moins d’avance — parfois seulement quelques euros pour tout le séjour —, mais vous devez mener la réclamation vous-même, avec vos propres documents et photos comme preuves. La couverture totale auprès de la société de location élimine complètement cette étape : vous payez un peu plus au moment de la réservation et l’affaire est réglée, plutôt que de rester à traiter après votre retour à la maison.
Une chose mérite d’être dite clairement, car elle prend beaucoup de gens au dépourvu : une police tierce rembourse la franchise, mais elle ne transforme pas une situation exclue en situation couverte. Les dommages intérieurs, une clé perdue ou les dommages subis hors d’une route revêtue sont exclus par le contrat de location lui-même, il n’y a donc pas de franchise à réclamer.
La caution : combien et quand elle revient
Quel que soit le niveau de couverture choisi, la plupart des sociétés de location placent une retenue temporaire sur une carte de crédit ou de débit à la prise en charge, séparément du montant de la location lui-même. Chez Girassol.Rent, les conducteurs en couverture totale peuvent avoir un montant plus faible retenu pour d’éventuels coûts comme le carburant, selon les conditions convenues à la prise en charge ; les conducteurs en couverture partielle ont une caution remboursable de 350 € retenue ; et ceux qui choisissent l’option sans prime journalière ont 500 € retenus comme caution remboursable.
Le temps que met la retenue à être levée dépend principalement de l’émetteur de la carte plutôt que de la société de location : une fois qu’elle a été levée du côté de la société, une banque peut prendre de quelques jours à quelques semaines pour rendre les fonds à nouveau disponibles. C’est la pratique standard dans l’industrie, et il est utile de le savoir pour quiconque voyage avec un budget serré juste après le séjour.
Comment lire votre contrat en deux minutes
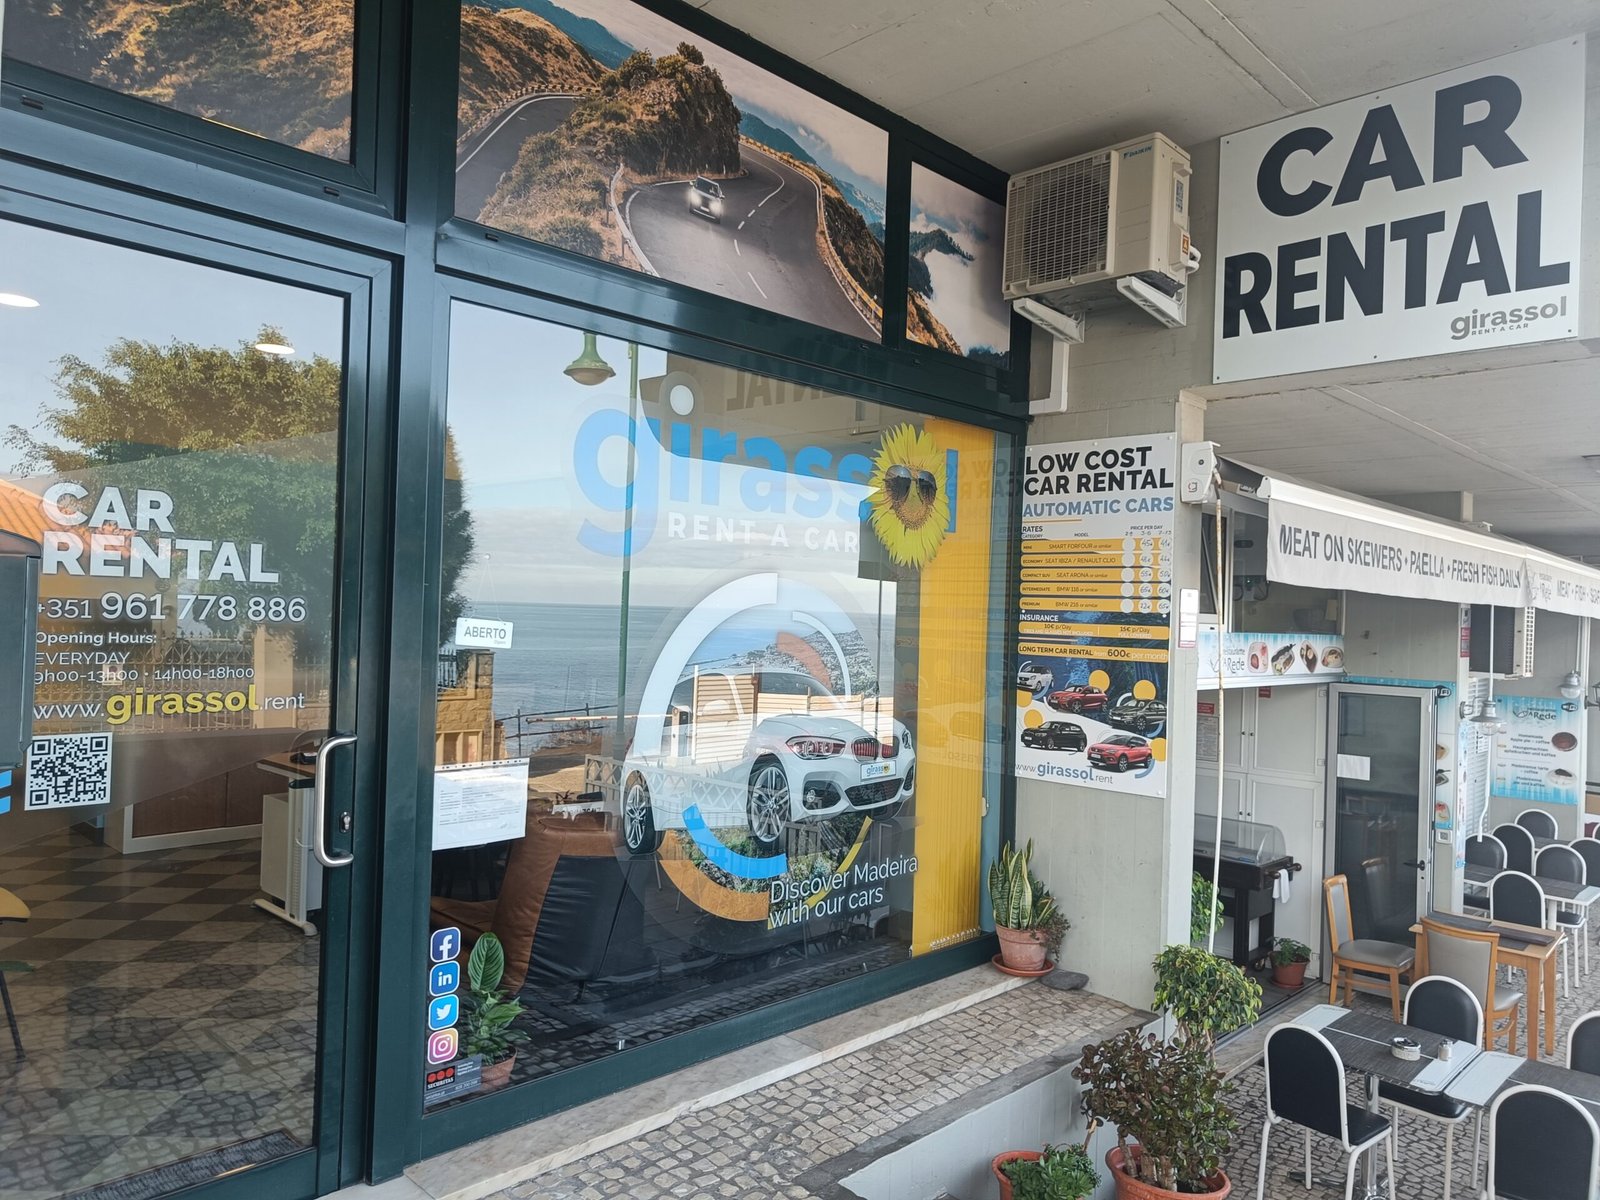
Avant de signer quoi que ce soit, six questions vous diront presque tout ce qui compte :
- Quelle est ma franchise, et change-t-elle si j’ajoute des conducteurs supplémentaires ?
- Les roues, les vitres et les rétroviseurs sont-ils inclus ou exclus ?
- Y a-t-il une caution, de quel montant, et comment est-elle restituée ?
- Mon niveau de couverture exige-t-il une inspection à la prise en charge et au retour ?
- Quel carburant le véhicule prend-il, et quelles sont les conditions de ravitaillement ?
- Que dit le contrat sur la conduite et le stationnement hors des routes revêtues ? La réponse décide où vous pouvez laisser le véhicule, par exemple pour toute une semaine de location, il vaut donc mieux l’établir avant votre premier point de vue plutôt qu’à votre premier parking.
Chez Girassol.Rent, la réponse à la quatrième question est simple pour la grande majorité des clients : comme la couverture totale est la valeur par défaut et est choisie par environ 95 % des conducteurs, il n’y a pas d’inspection formelle — les conditions sont déjà confirmées dans le contrat avant votre arrivée, dans le cadre du même processus décrit dans notre guide Comment louer une voiture à Madère.
Informations pratiques : questions à poser avant de choisir un niveau de couverture
- Le tarif journalier indiqué inclut-il déjà la couverture totale, ou est-elle ajoutée en plus ? Un chiffre d’appel plus bas le cache parfois.
- Qu’est-ce qui est exactement exclu — demandez nommément les roues, les vitres, les rétroviseurs et le soubassement plutôt que de vous contenter de « certaines exclusions s’appliquent ».
- Y a-t-il une caution, de quel montant, et sur quelle carte est-elle retenue ? Cela affecte les fonds dont vous avez besoin pendant le séjour, pas seulement le coût de l’assurance.
- Votre carte de crédit ou votre assurance voyage inclut-elle un remboursement de franchise de location ? Si oui, vérifiez si elle s’applique hors de votre pays avant d’y compter.
- Que fait le niveau de couverture concernant les dommages intérieurs, les clés perdues, le mauvais carburant et la conduite hors des routes revêtues ? La réponse honnête à tous les niveaux est qu’il ne fait rien de tout cela, la question pratique se réduit donc à où vous garez et ce que vous mettez dans le réservoir.
- Si vous choisissez l’option moins chère, êtes-vous à l’aise pour payer de votre poche une roue, un pare-brise ou un rétroviseur endommagé si cela arrive ? C’est la question honnête que la couverture basique vous demande de vous poser.
Questions fréquentes
- La couverture totale en vaut-elle la peine ?
Pour la plupart des visiteurs, oui : elle écarte les deux ou trois petits risques les plus courants (une roue sur un trottoir, un éclat de pierre, un rétroviseur heurté) pour une somme journalière fixe et prévisible, et elle signifie qu’il n’y a pas d’inspection à la prise en charge ni au retour. - La couverture totale inclut-elle les dommages à l’intérieur ?
Non. Les dommages intérieurs sont exclus à tous les niveaux, couverture totale comprise, quelle qu’en soit la cause — un accident ou un usage ordinaire de plage comme du matériel mouillé, du sable ou des boissons renversées. - Que se passe-t-il si je perds la clé de la voiture ?
Les clés perdues ne sont pas couvertes, pas plus que le vol du véhicule résultant de la perte des clés. Le coût du remplacement est à la charge du locataire ; il dépend du modèle et peut atteindre environ 900 € pour la Mazda 2 hybride. - Que dois-je faire si je mets le mauvais carburant dans la voiture ?
Si cela arrive, ne conduisez pas le véhicule et téléphonez immédiatement au responsable de la société. Aucun niveau de couverture ne supprime la responsabilité. Toute la flotte fonctionne à l’essence — 95 octane, 98 acceptable ; le diesel n’est jamais utilisé. Les conditions de location prévoient des frais d’environ 150 € à 500 € selon le modèle, couvrant le dépannage, la vidange et le remplacement du carburant ; toute réparation est facturée séparément. - Puis-je me garer sur une zone de gravier ou de terre à un point de vue ?
Le contrat exige que le véhicule reste sur une route revêtue — asphalte ou béton. Les dommages subis hors d’une route revêtue restent à la charge du locataire même sous couverture totale, il vaut donc mieux utiliser le parking officiel ou une baie revêtue. - La couverture totale s’applique-t-elle si j’endommage une roue sur une route non revêtue ?
Non. Conduire et stationner hors des routes revêtues se situent en dehors de la structure d’assurance, le coût d’une jante, d’un pneu, d’un bas de caisse ou d’un soubassement endommagé dans cette situation est donc à la charge du locataire. - Que signifie « franchise » lors de la location d’une voiture ?
C’est le montant que vous payez si le véhicule est endommagé, avant que toute couverture ne s’applique ; une franchise plus faible ou une couverture complète réduit cette responsabilité. - Puis-je utiliser la couverture de ma carte de crédit à la place de l’assurance de la société ?
Certaines cartes l’offrent, mais les conditions varient selon les banques et les pays, et beaucoup exigent que vous refusiez entièrement la couverture de la société pour qu’elle s’applique. Vérifiez attentivement les conditions de votre carte, idéalement quelques semaines avant de voyager. - La couverture totale inclut-elle les amendes et les infractions au code de la route ?
Non. La couverture totale concerne les dommages accidentels au véhicule. Les amendes de stationnement, de vitesse et similaires restent à la charge du conducteur à tous les niveaux de couverture. - Que dois-je faire en cas d’accident ?
Signalez-le à la société de location et appelez la police au 112 pour obtenir un rapport officiel. Si vous ne le faites pas, la couverture peut être invalidée et la pleine responsabilité du véhicule reste au conducteur.
Si vous pesez encore les niveaux de couverture pour votre séjour — ou souhaitez savoir exactement ce que chacun inclut et à quoi faire attention avant de laisser le véhicule sur un sol irrégulier — notre équipe chez Girassol.Rent se fera un plaisir d’en parler avec vous.
Téléphone / WhatsApp / Telegram : +351 961 778 886
Email : book@girassol.rent
Page de réservation de voitures en libre-service : https://girassol.rent/car_booking_madeira/